주택을 사면 취득당시가액 6억 원 이하는 1%, 9억 원 초과는 3%의 취득세를 내고, 6억~9억 원 구간은 가격에 비례해 1%에서 3% 사이(소수점 넷째 자리까지 계산, 예: 7억 원 1.67%)에서 세율이 정해진다. 여기에 지방교육세(세율의 10%)와 전용 85㎡ 초과 주택의 농어촌특별세(0.2%)가 붙으며, 조정대상지역 2주택(일시적 2주택 제외)·비조정지역 3주택은 8%, 그 이상은 12%로 중과된다. 생애최초 구입자는 12억 원 이하 주택에서 2028년 12월 31일까지 취득세를 최대 200만 원(전용 60㎡ 이하·3억 원(수도권 6억 원) 이하 아파트 외 소형주택과 인구감소지역 주택은 300만 원) 덜 내고, 신고·납부는 취득일(원칙적으로 잔금일, 그 전에 등기했으면 등기일)부터 60일 안에 해야 한다.
대상 유상 취득한 주택세율 1~3% · 중과 8%·12%신고 취득일부터 60일
가격 구간과 주택 수별 세율, 부가세까지 합친 실효 세율
| 구분 | 취득세 | 지방교육세 | 농어촌특별세(85㎡ 초과만) | 합계(85㎡ 이하 / 초과) |
|---|---|---|---|---|
| 6억 원 이하 | 1% | 0.1% | 0.2% | 1.1% / 1.3% |
| 6억~9억 원 (예: 7억 5천만 원) | 1~3% 산식 (2.00%) | 세율의 10% (0.2%) | 0.2% | 2.2% / 2.4% (7억 5천만 원 기준) |
| 9억 원 초과 | 3% | 0.3% | 0.2% | 3.3% / 3.5% |
| 8% 중과: 조정대상지역 2주택(일시적 2주택 제외), 비조정지역 3주택 | 8% | 0.4% | 0.6% | 8.4% / 9.0% |
| 12% 중과: 조정대상지역 3주택 이상, 비조정지역 4주택 이상, 법인 | 12% | 0.4% | 1.0% | 12.4% / 13.4% |
| 취득당시가액 | 산식 (가액×2/3억 원 − 3)×1/100 | 취득세 | 지방교육세 |
|---|---|---|---|
| 6억 5천만 원 | 1.33% | 864만 5천 원 | 86만 4,500원 |
| 7억 원 | 1.67% | 1,169만 원 | 116만 9천 원 |
| 7억 5천만 원 | 2.00% | 1,500만 원 | 150만 원 |
| 8억 원 | 2.33% | 1,864만 원 | 186만 4천 원 |
| 8억 5천만 원 | 2.67% | 2,269만 5천 원 | 226만 9,500원 |
표의 세율은 개인이 매매 등 유상거래로 주택을 취득한 경우에 적용되는 지방세법 제11조 제1항 제8호의 세율이다. 6억~9억 원 구간의 세율은 법이 정한 산식으로 계산하되 소수점 이하 다섯째 자리에서 반올림해 넷째 자리까지 구한다. 지방교육세는 주택 세율에 100분의 50을 곱한 세율로 산출한 금액의 20%이므로 결과적으로 취득세율의 10분의 1이 되며, 중과 대상이면 4%에서 중과기준세율 2%를 뺀 2%에 20%를 곱한 0.4%로 고정된다(제151조 제1항 제1호). 농어촌특별세는 표준세율을 2%로 바꿔 계산한 취득세액의 10%이고(농어촌특별세법 제5조), 국민주택 규모(전용 85㎡ 이하, 수도권이 아닌 도시지역 밖 읍·면은 100㎡ 이하) 주택에는 붙지 않는다(같은 법 제4조 제11호, 시행령 제4조 제5항). 표와 사례는 85㎡ 기준으로 계산했다.
세율 구간이 지금 모양이 된 경위
현행 구조는 세 차례의 개정으로 만들어졌다. 법률 제16855호(2019년 12월 31일 공포, 2020년 1월 1일 시행)로 개정된 제11조가 6억~9억 원 구간에 가격 비례 산식을 넣었다. 이 산식으로 세율은 6억 원에서 1%, 9억 원에서 3%로 연속해 이어지므로 구간 경계에서 계단식으로 오르지 않는다. 2020년 7월 10일 정부 부동산 대책 이후 공포·시행된 법률 제17473호(2020년 8월 12일)는 제13조의2를 신설해 1세대 다주택자와 법인의 주택 취득에 8%·12% 중과를 도입했다. 부칙은 7월 10일 이전에 매매계약을 맺고 계약금을 낸 사실이 증빙되면 종전 세율을 적용하도록 했다.
중과 세율은 계산식으로 산정된다. 제13조의2는 4%(제11조 제1항 제7호 나목)를 표준세율로 삼고 여기에 중과기준세율 2%의 200%를 더하면 8%, 400%를 더하면 12%가 되도록 규정한다. 가산 비율이 조정대상지역 소재 여부에 따라 달라지므로, 주택 수가 동일해도 지역에 따라 세율이 갈린다.
무주택자의 첫 구입을 돕는 감면은 중과와 같은 날 신설되었다. 지방세특례제한법 제36조의3은 법률 제17474호(2020년 8월 12일)로 들어왔고 부칙에서 2020년 7월 10일 이후 취득분부터 적용하도록 했다. 도입 당시 조문은 부부 합산소득 7천만 원 이하 세대가 3억 원(수도권 4억 원) 이하 주택을 사는 경우로 대상을 한정하고, 1억 5천만 원 이하 주택은 면제, 그 밖의 주택은 50% 경감했다. 법률 제19232호(2023년 3월 14일)는 2022년 6월 21일 이후 취득분부터 소득 요건을 없애고 대상을 12억 원 이하 주택으로 넓히되, 산출세액 200만 원까지 면제하는 한도 방식으로 바꾸었다. 이후 법률 제20632호(2024년 12월 31일)는 전용 60㎡ 이하이고 3억 원(수도권 6억 원) 이하인 아파트 외 공동주택·도시형 생활주택·다가구주택 호수에 300만 원 한도를 두었고, 법률 제21309호(2025년 12월 31일 공포, 2026년 1월 1일 시행)는 적용 기한을 2028년 12월 31일로 늘리는 동시에 인구감소지역 주택을 300만 원 한도 대상에 넣고 본인 거주 목적 요건을 명시했다.
이미 시행된 2026년 변경도 있다. 지방세법 시행령 제28조의5는 이사·취업 등으로 새 주택을 산 1주택 세대가 종전 주택을 3년 안에 처분하면 중과하지 않는 일시적 2주택 기간을 두는데, 대통령령 제36736호(2026년 9월 30일 공포, 10월 1일 시행)로 종전 주택과 새 주택이 모두 조정대상지역에 있으면 이 기간이 2년으로 줄었다. 2026년 8월 26일 이전에 매매계약을 맺고 계약금을 낸 사실이 확인되면 종전대로 3년이 적용된다.
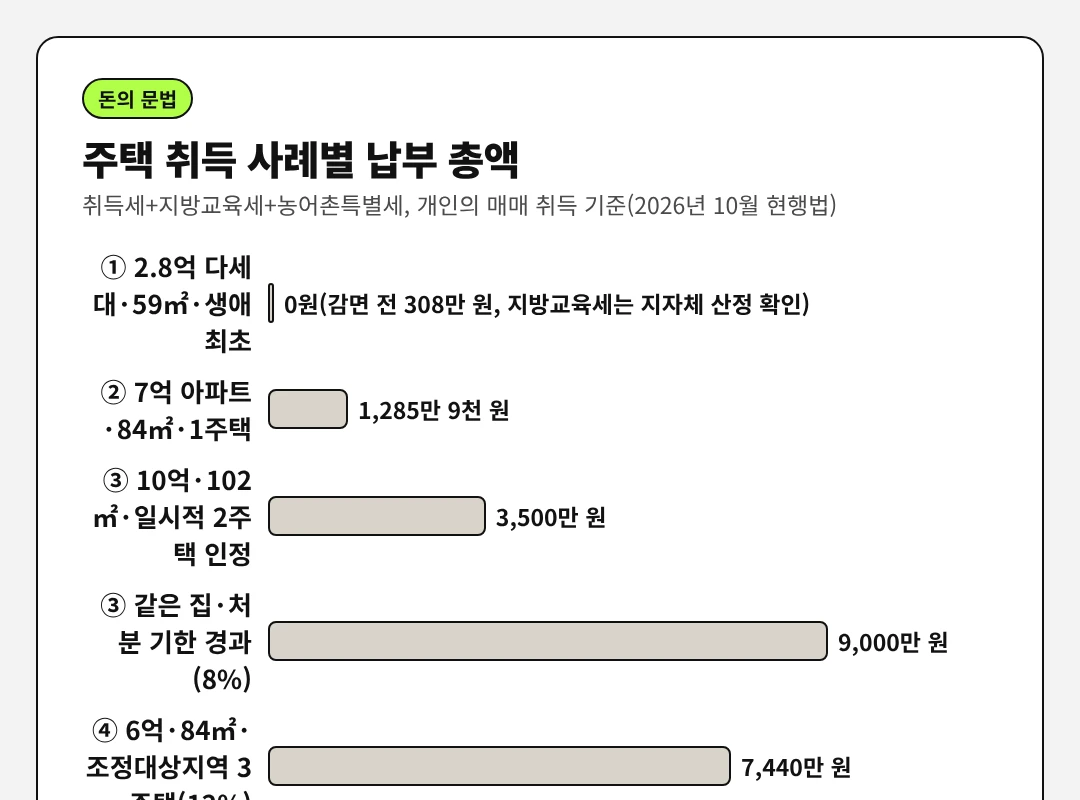
네 가지 사례로 계산한 납부 총액
아래 계산은 모두 개인이 매매로 주택을 취득하는 경우이며, 취득당시가액은 실제 거래가액으로 가정했다.
사례 1. 생애최초, 수도권 다세대주택 전용 59㎡, 2억 8천만 원. 1% 세율의 산출세액은 280만 원이다. 전용 60㎡ 이하이고 수도권 6억 원 이하인 아파트 외 공동주택이므로 300만 원 한도가 적용되고, 산출세액이 300만 원 이하이므로 취득세가 면제된다. 지방교육세 28만 원(2억 8천만 원×0.1%)은 취득세 면제를 감면율 100%로 보면 함께 감면되어 0원이 된다(지방세법 제151조 제1항 제1호 다목). 다만 생애최초 감면은 감면율이 아닌 면제·공제 방식으로 규정되어 있어 이 계산은 편집팀의 해석이며, 최종 세액은 관할 지방자치단체의 산정을 확인하기 바란다. 85㎡ 이하라 농어촌특별세는 없다. 감면이 없었다면 308만 원을 냈을 주택이다.
사례 2. 감면 대상이 아닌 1주택 취득, 아파트 전용 84㎡, 7억 원. 세율은 (7×2/3−3)×1/100=0.016667을 소수점 넷째 자리까지 반올림한 0.0167(1.67%)이고, 취득세는 1,169만 원, 지방교육세는 7억 원×1.67%×50%×20%=116만 9천 원이다. 총액은 1,285만 9천 원이다. 이 아파트를 생애최초 요건을 갖춘 사람이 사면 취득세는 200만 원을 공제한 969만 원이 되고, 정부안이 국회를 통과해 시행되면 40세 미만은 300만 원을 공제한 869만 원이 된다(적용 시기 미정). 공제형 감면에서 지방교육세를 어떻게 계산하는지는 관할 지방자치단체의 산정을 확인하기 바란다.
사례 3. 조정대상지역에 1주택을 가진 세대가 같은 지역에서 전용 102㎡, 10억 원 아파트를 추가로 취득. 일시적 2주택으로 인정되면 1주택 세율을 적용해 취득세 3,000만 원(3%), 지방교육세 300만 원(0.3%), 농어촌특별세 200만 원(0.2%), 합계 3,500만 원을 낸다. 종전 주택을 기한 안에 처분하지 못하면 8% 중과가 적용되어 취득세 8,000만 원, 지방교육세 400만 원(0.4%), 농어촌특별세 600만 원((2%+4%)×10%=0.6%), 합계 9,000만 원이 되고 차액 5,500만 원을 추가로 내야 한다. 두 주택이 모두 조정대상지역에 있으므로 2026년 10월 1일 이후 취득분이면 처분 기한은 2년이다.
사례 4. 2주택 세대가 조정대상지역에서 전용 84㎡, 6억 원 아파트를 세 번째로 취득. 12% 중과로 취득세 7,200만 원, 지방교육세 240만 원(0.4%)을 내고, 85㎡ 이하라 농어촌특별세는 없다. 합계 7,440만 원으로, 동일 주택을 1주택자로 샀을 때의 660만 원(1.1%)보다 11배 넘게 많다. 주택이 비조정지역에 있으면 3주택은 8%이므로 취득세 4,800만 원과 지방교육세 240만 원, 합계 5,040만 원이다.
| 사례 | 가격·면적 | 적용 세율 | 취득세 | 지방교육세 | 농특세 | 합계 |
|---|---|---|---|---|---|---|
| 1. 생애최초 다세대 | 2억 8천만 원·59㎡ | 1% → 면제 | 0원 | 0원(해석, 지자체 산정 확인) | 비과세 | 0원(지방교육세 산정에 따라 최대 28만 원) |
| 2. 1주택 아파트 | 7억 원·84㎡ | 1.67% | 1,169만 원 | 116만 9천 원 | 비과세 | 1,285만 9천 원 |
| 3-1. 일시적 2주택 인정 | 10억 원·102㎡ | 3% | 3,000만 원 | 300만 원 | 200만 원 | 3,500만 원 |
| 3-2. 처분 기한 경과 | 10억 원·102㎡ | 8% | 8,000만 원 | 400만 원 | 600만 원 | 9,000만 원 |
| 4. 조정대상지역 3주택 | 6억 원·84㎡ | 12% | 7,200만 원 | 240만 원 | 비과세 | 7,440만 원 |
내 경우는?
세수 통계로 본 쟁점과 한계
행정안전부 지방세통계(KOSIS 「취득세 주택 과표단계별 징수현황」)에서 주택 취득세 징수액은 2021년 11조 1,915억 원에서 2022년 7조 5,712억 원으로 32.3% 줄었다. 같은 기간 징수 건수도 157만 2,850건에서 107만 8,058건으로 31.5% 감소했고, 건당 평균 세액은 약 712만 원에서 약 702만 원으로 거의 변하지 않았다. 세율 구조가 바뀌지 않은 두 해 사이 징수액이 건수와 거의 같은 비율로 줄었고 건당 평균 세액도 큰 차이가 없었다. 통계표 기준으로 2022년 세수 감소는 대부분 징수 건수 감소와 함께 나타났다. 2020년에는 175만 6,368건에서 10조 8,701억 원이 걷혀 2020~2024년 가운데 건수가 가장 많았다. 2024년에는 징수 건수가 112만 9,234건으로 전년보다 8.9%, 징수액이 9조 3,569억 원으로 22.2% 늘었다.
세액 부담은 가격 구간에 따라 크게 편중된다. 2024년 과세표준 12억 원 초과 구간은 건수로 2.9%에 불과하지만 세액으로는 43.1%를 차지했다. 반대로 과세표준 6억 원 이하 구간은 건수의 86.3%, 세액의 32.0%였다. 가격 비례 산식이 적용되는 6억 원 초과 9억 원 이하 구간은 건수 8.3%, 세액 14.7%로, 낮은 가격대부터 올라갈 때 세액 비중이 건수 비중을 처음 넘어서는 구간이다. 2024년 세액 증가율(22.2%)이 건수 증가율(8.9%)을 크게 웃돈 현상도 같은 해 과세표준 12억 원 초과 구간 건수가 2만 1,994건에서 3만 2,744건으로 48.9% 늘어난 사실과 함께 해석해야 한다.
다만 이 통계표는 과세표준 단계로 나뉘어 있을 뿐 중과 세율 적용분과 일반 세율분을 구분하지 않으므로, 8%·12% 중과가 세수에서 차지하는 몫은 이 표만으로 알 수 없다. 지방자치단체 세수는 연도별 징수액 기준이라 거래가 이루어진 해와 납부한 해가 어긋날 수도 있다. 생애최초 감면의 연도별 감면액과 수혜 인원은 이번 확인에서 1차 자료를 찾지 못해 싣지 않았다.
신고·납부 절차와 기한
유상으로 주택을 산 사람은 취득일부터 60일 이내에 취득세를 신고·납부해야 한다(지방세법 제20조 제1항). 유상승계취득의 취득일은 원칙적으로 사실상의 잔금지급일이고, 그 전에 등기했으면 등기일이다(시행령 제20조 제2항·제14항). 60일이 지나기 전이라도 소유권 이전 등기를 먼저 신청하면 등기 신청서 접수일까지 납부해야 한다(법 제20조 제4항). 지방교육세는 취득세와 함께 신고·납부한다(제152조).
- 매매계약 뒤 취득당시가액, 전용면적, 세대의 주택 수(조합원입주권·분양권·주택분 재산세가 과세되는 오피스텔 포함, 제13조의3)를 확인한다.
- 주택 소재지 시·군·구 세무부서나 위택스에서 취득세를 신고하고, 생애최초 등 감면 대상이면 감면 신청을 함께 한다.
- 취득일부터 60일 안에(등기를 먼저 신청하면 그 접수일까지) 취득세·지방교육세·농어촌특별세를 납부한다. 소유권 이전 등기를 신청할 때는 취득세 영수증이 필요하다.
- 일시적 2주택으로 신고했다면 처분 기한 안에 종전 주택을 처분하고, 감면을 받았다면 3년 동안 매각·증여·임대 여부를 관리한다.
근거와 확인처
이 글은 공개된 법령·정부 발표·통계 원문을 바탕으로 정리했다. 개인 사정에 따라 결과가 달라질 수 있으니 확인처에서 다시 확인하기 바란다.
출처
- 국가법령정보센터, 지방세법(법률 제21308호, 2026.1.1 시행·일부 조문 2026.7.1 시행), https://www.law.go.kr/법령/지방세법
- 국가법령정보센터, 지방세법 시행령(대통령령 제36736호, 2026.10.1 시행), https://www.law.go.kr/법령/지방세법시행령
- 국가법령정보센터, 지방세특례제한법(법률 제21738호), https://www.law.go.kr/법령/지방세특례제한법
- 국가법령정보센터, 농어촌특별세법·같은 법 시행령, https://www.law.go.kr/법령/농어촌특별세법
- 행정안전부 보도자료 「2026년 지방세제 개편안 발표」(2026.8.26), KDI 경제정보센터 게재본, https://eiec.kdi.re.kr/policy/materialView.do?num=285829
- 정책브리핑(2025.10.15), https://www.korea.kr/news/policyNewsView.do?newsId=148950973
- 정책브리핑(2026.6.30), https://www.korea.kr/news/policyNewsView.do?newsId=148967354
- KOSIS, 행정안전부 「지방세통계」 취득세 주택 과표단계별 징수현황, https://kosis.kr/statHtml/statHtml.do?orgId=110&tblId=DT_11007_A751
- 국가법령정보센터, 지방세특례제한법 연혁(법률 제17474호·제19232호·제20632호·제21309호 시행본), https://www.law.go.kr/법령/지방세특례제한법
최종 확인일: 2026-10-27 · 개인 사정에 따라 결과가 달라질 수 있으니 확인처에서 다시 확인하기 바란다.