비영업용 승용차의 2026년 제2기분(7~12월) 자동차세는 12월 16일(수)부터 12월 31일(목)까지 내며, 납세의무자는 12월 1일 현재 소유자다. 연세액을 미리 한꺼번에 내는 연납의 공제 이자율은 2022년까지 10%였다가 2023년 7%, 2024년 5%로 낮아졌고, 2025년부터 3%로 내려갈 예정이던 것을 시행령 개정으로 5%를 유지했다. 현행 시행령에 따르면 2027년 1월 연납에도 5%가 적용되고, 1월분을 뺀 2~12월분에만 적용되므로 실제로 줄어드는 금액은 연세액의 약 4.58%다. 1,598cc 승용차(2027년 차령 4년)는 지방교육세를 포함해 약 1만 2천 원, 1,999cc(차령 6년)는 약 1만 9천 원이 줄어든다.
2기분 12.16.(수)~12.31.(목)2027년 1월 연납 공제율 5%(실효 약 4.58%)지방교육세 30%
지방세법 제127조 제1항 제1호는 승용자동차의 자동차세를 배기량에 시시(cc)당 세액을 곱해 연세액으로 정한다. 아래 표는 비영업용 승용차 기준이다.
배기량별 세액과 차령 경감 기준표
| 배기량(비영업용 승용) | cc당 세액 | 예시 차량 연세액(차령 2년 이하) | 지방교육세(30%) 포함 |
|---|---|---|---|
| 1,000cc 이하 | 80원 | 998cc → 79,840원 | 103,792원 |
| 1,600cc 이하 | 140원 | 1,598cc → 223,720원 | 290,836원 |
| 1,600cc 초과 | 200원 | 1,999cc → 399,800원 | 519,740원 |
| 전기·태양열·알코올 승용차 | 정액 | 100,000원 | 130,000원 |
| 차령 | 3년 | 4년 | 5년 | 6년 | 7년 | 8년 | 9년 | 10년 | 11년 | 12년 이상 |
|---|---|---|---|---|---|---|---|---|---|---|
| 경감률 | 5% | 10% | 15% | 20% | 25% | 30% | 35% | 40% | 45% | 50% |
이 글의 세액과 계산은 모두 비영업용 승용차 표준세율 기준이다. 영업용 승용차와 승합·화물차는 지방세법 제127조 제1항의 다른 세율을 적용받고, 하이브리드차는 배기량으로 과세되어 전기 승용차 정액 10만 원과 다르며, 장애인·국가유공자 차량 등 감면 대상은 세액이 다르므로 위택스 조회 금액을 기준으로 삼기 바란다.
차령 경감은 같은 항 제2호의 계산식에서 나온다. 각 기분세액은 ‘A/2 − (A/2 × 5/100) × (n − 2)’이고, A는 배기량으로 계산한 연세액, n은 차령이다. 차령이 3년 이상이어야 경감이 시작되고 12년을 넘는 차는 12년으로 보므로 경감 폭은 최대 50%다. 이 경감은 배기량으로 과세하는 제1호 차량에만 적용되며, 정액 10만 원인 전기 승용차에는 적용되지 않는다.
차령은 지방세법 시행령 제122조 제2항에 따라 자동차관리법 시행령상 차령기산일로 센다. 기산일이 1~6월이면 ‘과세연도 − 기산일이 속한 연도 + 1’이고, 기산일이 7~12월이면 제1기분은 1을 더하지 않고 제2기분만 1을 더한다. 2024년 3월에 처음 등록한 차는 2026년에 차령 3년, 2024년 9월에 등록한 차는 2026년 제1기분이 차령 2년, 제2기분이 차령 3년이다.
지방교육세는 지방세법 제151조 제1항 제7호에 따라 비영업용 승용차가 납부할 자동차세액의 30%다. 고지서에는 두 세목이 함께 기재된다. 지방자치단체는 같은 법 제127조 제3항에 따라 조례로 표준세율의 50%까지 높여 정할 수 있으므로, 고지서 금액이 표준세율 계산과 다르면 해당 시·군·구 조례를 확인하는 편이 안전하다.
12월 제2기분 납부 기간과 납세의무자
지방세법 제128조 제1항의 표에 따르면 제1기분(1~6월)의 납기는 6월 16일부터 6월 30일까지, 제2기분(7~12월)의 납기는 12월 16일부터 12월 31일까지다. 자동차세는 납기가 있는 달의 1일 현재 소유자에게 부과되므로, 2026년 제2기분은 2026년 12월 1일(화) 현재 소유자가 낸다. 같은 조 제2항은 지방자치단체의 장이 늦어도 납기 개시 5일 전에 고지서를 발급하도록 정한다.
2026년 12월 31일은 목요일이므로 기한이 다음 날로 미뤄지지 않는다. 지방세기본법 제24조 제1항은 기한이 토요일·일요일·공휴일이면 그다음 날을 기한으로 하는데, 2026년 제2기분에는 이 조항이 적용되지 않는다. 2026년 상반기에는 행정구역 개편 작업으로 제1기분 기한이 7월 3일까지 한시 연장된 일이 있었다. 제2기분 기한 연장은 2026년 10월 28일까지 행정안전부 발표에서 확인되지 않았으며, 시스템 작업 등으로 기한이 바뀔 수 있으므로 12월 고지서와 행정안전부 발표를 함께 확인하기 바란다.
연세액이 10만 원 이하인 자동차는 같은 조 제4항에 따라 제1기분을 부과할 때 전액을 한꺼번에 부과할 수 있고, 이때 제2기분 세액에 5%를 곱한 금액을 공제한다. 정액 10만 원인 전기 승용차는 이 기준에 해당하므로, 지방자치단체가 6월에 연세액을 모두 부과했다면 12월 고지서가 오지 않는다.
연납 공제율 10%에서 5%까지
연납은 지방세법 제128조 제3항에 근거한다. 연세액을 1월, 3월, 6월, 9월의 각 16일부터 말일까지 한꺼번에 신고납부하면, ‘과세기간 경과분을 차감한 연세액’의 10% 범위에서 계산식에 따른 금액을 뺀다. 1월 신고납부의 계산식은 ‘연세액 × 연세액 납부기한의 다음 날부터 12월 31일까지의 일수/365(윤년 366) × 대통령령으로 정하는 이자율’이다. 1월 31일이 기한이면 2월 1일부터 12월 31일까지 334일이 적용되어, 이자율 5%의 실제 효과는 5% × 334/365 = 약 4.58%다.
| 연도(1월 연납 기준) | 시행령 이자율 | 1월 연납 실효 공제율(계산) | 근거 |
|---|---|---|---|
| 1994년(도입) | 10% | — | 행정안전부 보도자료(2025.1.13) |
| 2021~2022년 | 10% | 약 9.15% | 시행령 제125조제6항(2020.12.31 신설) |
| 2023년 | 7% | 약 6.41% | 같은 항 제2호 |
| 2024년 | 5% | 약 4.58%(윤년, 335/366) | 같은 항 제3호 |
| 2025년 | 5%(3% 예정에서 유지) | 약 4.58% | 시행령 개정(2024.12.31) |
| 2026년 | 5% | 4.58% | 행정안전부 보도자료(2026.1.30) |
| 2027년 | 5%(현행 규정) | 약 4.58% | 현행 시행령 제125조제6항 |
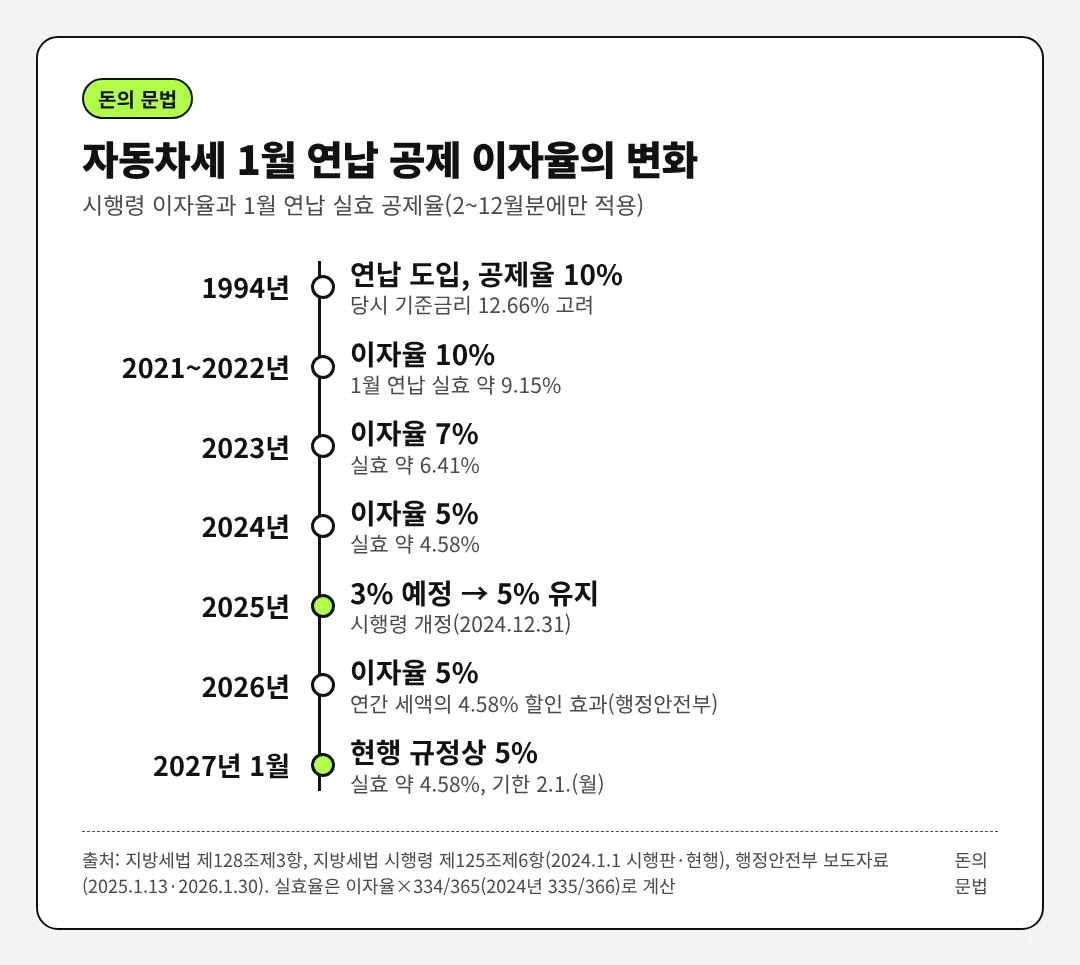
2024년 1월 1일 시행 시행령 제125조 제6항은 이자율을 과세연도별로 ‘2021년 및 2022년 100분의 10, 2023년 100분의 7, 2024년 100분의 5, 2025년 이후 100분의 3’으로 정했다. 행정안전부는 2025년 1월 13일 보도자료에서 연납 제도 도입 당시(1994년) 한국은행 기준금리 12.66% 수준을 고려해 10% 공제율을 적용했으나 저금리 기조로 3%까지 단계적으로 축소할 계획이었고, 금리 인상에 따른 가계 부담과 경기 침체를 고려해 시행령을 개정해 2025년부터 5%를 유지했다고 밝혔다. 현행 시행령 제125조 제6항(2024.12.31 개정)은 연도 구분 없이 ‘100분의 5’로 적혀 있어 종료 시한이 없다.
2026년 1월 1일 시행된 지방세법 개정(법률 제21308호)은 공제의 기준이 되는 세액을 ‘과세기간 경과분을 차감한 연세액’으로 바꾸고, 6월 신고납부의 계산식을 ‘제2기분 세액 × 이자율’로 고쳤다. 1월 신고납부 계산식은 그대로이며, 행정안전부는 2026년 1월 30일 보도자료에서 1월 연납 시 2~12월분에 5%가 적용되어 연간 세액의 4.58%를 할인받는 효과가 있다고 안내했다. 행정안전부가 2026년 8월 26일 발표한 2026년 지방세제 개편안과 8월 27일 입법예고한 지방세법 시행령 일부개정령안(행정안전부공고 제2026-1078호)에는 자동차세 연납 공제율을 바꾸는 내용이 없다. 개편안의 자동차세 항목은 상속·공매 시 납세의무자 특례의 기준일 명확화와 통합특별시 출범에 따른 영치 관할 정비 두 가지다. 다만 이자율은 시행령 사항이어서 연말 시행령 개정으로 바뀔 수 있으므로, 2027년 1월 연납 전에 행정안전부 발표를 확인하기 바란다.
세 가지 차량으로 계산한 연세액과 연납액
아래 계산은 표준세율과 위 계산식을 적용한 값이다. 원 단위 미만은 버렸다. 지방세기본법 제59조는 지방자치단체 징수금의 끝수 계산에 국고금 관리법 제47조를 준용하므로, 실제 고지액은 수 원에서 수십 원 다를 수 있다.
| 구분 | 1,598cc(2024년 3월 등록) | 1,999cc(2022년 4월 등록) | 전기 승용차 |
|---|---|---|---|
| 2026년 차령·경감률 | 3년·5% | 5년·15% | 경감 없음 |
| 2026년 12월 제2기분(교육세 포함) | 138,147원 | 220,889원 | 65,000원(6월 전액 부과 시 없음) |
| 2027년 차령·경감률 | 4년·10% | 6년·20% | 경감 없음 |
| 2027년 정기 납부 연 합계(교육세 포함) | 261,752원 | 415,792원 | 130,000원 |
| 2027년 1월 연납액(교육세 포함) | 249,776원 | 396,769원 | 124,052원 |
| 연납으로 줄어드는 금액 | 11,976원 | 19,023원 | 5,948원 |
사례 1 — 1,598cc, 2024년 3월 등록. 배기량 연세액은 1,598 × 140원 = 223,720원이다. 2026년 차령은 3년이므로 각 기분세액은 111,860원 − 5,593원 = 106,267원이고, 지방교육세 31,880원을 더해 12월 제2기분 고지액은 138,147원이다. 2027년에는 차령 4년이 되어 경감률이 10%로 오르고 각 기분세액은 100,674원, 연세액은 201,348원이다. 6월과 12월에 나눠 내면 교육세를 포함해 각 130,876원, 연 261,752원이다. 1월에 연납하면 공제액이 201,348원 × 334/365 × 5% = 9,212원이므로 자동차세 192,136원과 교육세 57,640원을 더해 249,776원을 낸다.
사례 2 — 1,999cc, 2022년 4월 등록. 1,600cc를 넘으므로 cc당 200원이 적용되어 배기량 연세액은 399,800원이다. 2026년 차령 5년(15% 경감)에서 각 기분세액은 199,900원 − 29,985원 = 169,915원이고, 교육세 50,974원을 더한 12월 고지액은 220,889원이다. 2027년 차령 6년(20% 경감)의 연세액은 319,840원이고 정기 납부 합계는 교육세 포함 415,792원(반기 207,896원)이다. 1월 연납 공제액은 14,633원이므로 자동차세 305,207원에 교육세 91,562원을 더한 396,769원을 낸다. 같은 1,999cc라도 차령이 12년 이상이면 경감률 50%가 적용되어 연세액이 199,900원으로 줄어든다.
사례 3 — 전기 승용차. 연세액은 차령과 무관하게 10만 원이고 교육세 3만 원을 더해 13만 원이다. 반기로 나누면 6월과 12월에 각 65,000원이지만, 연세액 10만 원 이하 차량이어서 지방자치단체가 6월에 전액을 부과할 수 있다. 이 경우 제2기분 5만 원의 5%인 2,500원을 공제해 교육세 포함 126,750원을 6월에 낸다. 2027년 1월에 직접 연납하면 공제액 4,575원을 뺀 95,425원에 교육세 28,627원을 더해 124,052원이다.
세 사례의 공제액은 모두 연세액의 약 4.58%이므로, 줄어드는 금액은 연세액에 비례한다. 차령 경감은 해마다 5%포인트씩 커지므로 같은 차라도 2027년 연세액이 2026년보다 작고, 연납 공제는 경감 뒤 연세액에 적용된다.
내 경우는?
연납 신청과 납부 절차
- 신청 경로를 고른다. 행정안전부 2026년 1월 30일 보도자료에 따르면 관할 시·군·구청 방문, 위택스(www.wetax.go.kr) 누리집, 스마트 위택스 앱에서 신청할 수 있고, 서울특별시는 위택스와 이택스(etax.seoul.go.kr)를 쓴다.
- 기간을 확인한다. 지방세법 제128조 제3항의 연세액 신고납부 기간은 1월 16일~31일, 3월 16일~31일, 6월 16일~30일, 9월 16일~30일이다. 공제 효과가 가장 큰 때는 1월이다.
- 차량을 선택해 신고한다. 시행령 제125조 제2항에 따라 납부서에 과세물건, 과세표준, 산출세액, 납부액을 적어 기간 안에 신고납부한다. 위택스에서는 차량 정보를 불러와 공제 뒤 금액이 계산된다.
- 기간 안에 낸다. 은행 창구, 위택스·이택스, 계좌이체, 간편결제 앱 등으로 낼 수 있다(행정안전부 2025.1.13 보도자료).
- 다음 해에는 납부서를 확인한다. 같은 조항 후단에 따라 연세액을 한꺼번에 낸 사람에게는 다음 해 1월 중 연납 납부서를 보낼 수 있으며, 이 경우 다시 신청하지 않고 고지된 금액을 내면 된다.
근거와 확인처
이 글은 법령 원문과 행정안전부 발표를 바탕으로 정리했다. 계산은 표준세율 기준이며 조례 세율·감면·끝수 처리에 따라 고지액이 다를 수 있다. 개인 사정에 따라 결과가 달라질 수 있으니 확인처에서 다시 확인하기 바란다.